





Transformasi Digital pada Koperasi Syariah: Analisis Manfaat Sistem Pembayaran Non-Tunai (Cashless) di KSPPS BMT UGT Nusantara
Oleh: Abdussalam, S.E.I, M.E
Di tengah era digitalisasi yang semakin pesat, sektor keuangan mikro tidak luput dari arus perubahan. Koperasi Simpan Pinjam dan Pembiayaan Syariah (KSPPS) BMT UGT Nusantara telah mengambil langkah berani dengan mengadopsi sistem pembayaran non-tunai atau cashless. Langkah ini tidak hanya menandai era baru dalam pelayanan keuangan mikro syariah, tetapi juga membuka peluang besar bagi peningkatan efisiensi dan inklusivitas keuangan bagi anggotanya.
Transformasi digital yang dilakukan oleh KSPPS BMT UGT Nusantara merupakan respons terhadap tuntutan zaman dan kebutuhan anggota akan layanan keuangan yang lebih cepat, aman, dan praktis. Sistem pembayaran non-tunai yang diimplementasikan mencakup berbagai fitur, mulai dari transfer dana antar anggota, pembayaran tagihan, hingga transaksi pembelian di pasar tradisional yang dikelola oleh koperasi. Inovasi ini tidak hanya mengubah cara bertransaksi anggota, tetapi juga membawa dampak signifikan terhadap operasional koperasi dan perilaku keuangan anggotanya.
Dari perspektif makro ekonomi, inisiatif KSPPS BMT UGT Nusantara dalam mengadopsi sistem cashless sejalan dengan agenda pemerintah untuk mendorong inklusi keuangan dan ekonomi digital. Sistem ini membantu menjangkau segmen masyarakat yang selama ini belum terlayani oleh sistem perbankan konvensional, terutama di daerah pedesaan dan pinggiran kota. Dengan demikian, koperasi tidak hanya berperan sebagai lembaga keuangan mikro, tetapi juga sebagai agen perubahan dalam ekosistem keuangan digital nasional. Oleh karenanya, menjadi penting bagi penulis untuk mengkaji secara mendalam, terhadap transformasi digital pada Koperasi Syariah, untuk menganalisis manfaat sistem transaksi keuangan non tunai pada KSPPS BMT UGT Nusantara.
Salah satu manfaat utama dari sistem cashless ini adalah peningkatan efisiensi transaksi. Anggota koperasi kini dapat melakukan berbagai transaksi keuangan tanpa perlu mengunjungi kantor koperasi secara fisik. Hal ini sangat menguntungkan, terutama bagi mereka yang tinggal di daerah terpencil atau memiliki keterbatasan waktu. Menurut Rahman dalam penelitiannya yang dipublikasikan dalam Jurnal Ekonomi dan Keuangan Islam (Sinta 2), "Adopsi teknologi finansial dalam lembaga keuangan mikro syariah dapat meningkatkan efisiensi operasional hingga 30% dan memperluas jangkauan layanan tanpa perlu menambah cabang fisik" (Rahman et al., 2023).
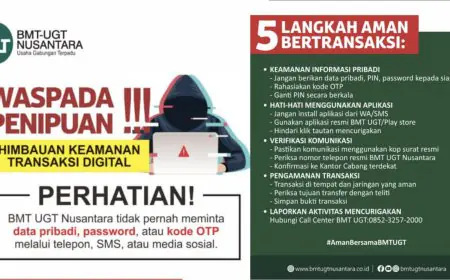
Keamanan transaksi juga menjadi salah satu keunggulan sistem cashless yang diterapkan oleh KSPPS BMT UGT Nusantara. Dengan mengurangi peredaran uang tunai, risiko pencurian dan kehilangan dana dapat diminimalisir. Sistem ini dilengkapi dengan berbagai lapisan keamanan, termasuk enkripsi data dan otentikasi dua faktor, yang memberikan perlindungan ekstra terhadap akun anggota. Hal ini tidak hanya meningkatkan kepercayaan anggota terhadap koperasi, tetapi juga mengurangi beban operasional yang terkait dengan penanganan uang tunai.
Aspek penting lainnya adalah peran sistem cashless dalam mendukung program-program pemberdayaan ekonomi yang dijalankan oleh koperasi. Misalnya, dalam program pembiayaan mikro untuk usaha kecil, sistem ini memungkinkan pencairan dana dan pembayaran angsuran yang lebih cepat dan efisien melalui rekening simpanannya di koperasi. Hal ini membantu meningkatkan perputaran modal dan pada akhirnya berdampak positif pada pertumbuhan usaha anggota.
Kemudahan yang ditawarkan oleh sistem cashless juga membawa dampak positif pada perilaku keuangan anggota. Dengan adanya fitur-fitur online yang tersaji di Mobile UGT, memungkinkan anggota untuk memantau transaksi mereka secara real-time, dan banyak yang melaporkan peningkatan dalam pengelolaan keuangan pribadi. Anggota juga menjadi lebih sadar akan pola pengeluaran mereka dan dapat membuat keputusan keuangan yang lebih informatif. Ini sejalan dengan temuan dari sebuah penelitian yang dipublikasikan dalam Journal of Islamic Monetary Economics and Finance (Scopus Q2), yang menyatakan bahwa "penggunaan teknologi finansial dalam lembaga keuangan syariah berkorelasi positif dengan peningkatan literasi keuangan dan perilaku menabung di kalangan nasabah" (Aziz & Hasan, 2022).
Lebih lanjut, sistem cashless telah mengubah dinamika interaksi ekonomi di antara anggota koperasi. Fitur yang memungkinkan transfer dana antar anggota secara instan telah menciptakan jejaring ekonomi mikro yang lebih kuat dan responsif. Anggota dapat dengan mudah melakukan transaksi bisnis, membayar jasa, atau bahkan memberikan pinjaman kecil kepada sesama anggota tanpa perlu melalui proses yang panjang. Hal ini tidak hanya meningkatkan aktivitas ekonomi di dalam komunitas koperasi, tetapi juga memperkuat ikatan sosial antar anggota.
Dari sisi operasional koperasi, sistem cashless telah membawa efisiensi yang signifikan. Proses pencatatan transaksi yang otomatis dan real-time telah mengurangi beban administratif dan risiko kesalahan manusia. Hal ini memungkinkan petugas koperasi untuk fokus pada tugas-tugas yang lebih strategis, seperti pengembangan produk dan layanan konsultasi keuangan bagi anggota. Selain itu, data yang dihasilkan dari transaksi digital memberikan wawasan berharga bagi manajemen koperasi dalam memahami pola keuangan anggota dan merancang produk yang lebih sesuai dengan kebutuhan mereka.
Keamanan data dan privasi anggota menjadi prioritas utama dalam pengembangan sistem cashless di KSPPS BMT UGT Nusantara. Koperasi telah menginvestasikan sumber daya yang signifikan untuk membangun infrastruktur keamanan yang robust, termasuk enkripsi end-to-end dan sistem deteksi fraud berbasis AI. Langkah ini tidak hanya melindungi aset keuangan anggota, tetapi juga menjaga kepercayaan mereka terhadap sistem digital koperasi.
Salah satu inovasi yang patut disoroti adalah implementasi sistem pembayaran digital di pasar tradisional yang dikelola oleh koperasi syariah ini. Anggota dapat berbelanja di pasar menggunakan aplikasi Mobile UGT yang terhubung dengan akun simpanan koperasi mereka. Ini tidak hanya memudahkan transaksi, tetapi juga menciptakan ekosistem ekonomi mikro yang lebih terintegrasi. Pedagang di pasar, yang juga merupakan anggota koperasi, dapat menerima pembayaran secara instan dan aman, tanpa perlu khawatir tentang uang palsu atau masalah kembalian pecahan uang kecil.
Selain itu, dampak sistem cashless juga dapat merubah terhadap perilaku menabung anggota koperasi. Dengan adanya fitur-fitur seperti auto-save dan goal-based saving dalam aplikasi digital Mobile UGT, banyak anggota melaporkan peningkatan dalam kebiasaan menabung mereka. Sistem ini memungkinkan anggota untuk menetapkan target tabungan harian dan secara otomatis menyisihkan sebagian dari pendapatan mereka. Hal ini tidak hanya meningkatkan kesehatan keuangan anggota, tetapi juga memperkuat posisi likuiditas koperasi.
Menurut H. Abd Majid Umar, selaku Ketua Pengurus KSPPS BMT UGT Nusantara, menyampaikan bahwa implementasi sistem cashless telah membawa sejumlah keuntungan operasional bagi Koperasi. Salah satunya adalah peningkatan likuiditas koperasi. Dana anggota akan lebih cepat terkumpul dalam jumlah yang besar dan penggunaannya secara menyeluruh dapat terkontrol dengan baik, lantaran adanya pencatatan teknologi digital. Dengan transaksi yang lebih cepat dan efisien ini, perputaran uang dan pemanfaatannya dalam sistem koperasi menjadi lebih dinamis dan mudah. Hal ini memungkinkan koperasi untuk lebih fleksibel dalam mengelola asetnya dan merespons kebutuhan pembiayaan anggota dengan lebih cepat.
Dalam hal mitigasi risiko, M. Muchlas sebagai Manager Pengendalian Risiko mengemukakan, bahwa sistem cashless telah terbukti efektif dalam mencegah fraud atau penyalahgunaan dana koperasi oleh oknum internal. Dengan sistem pencatatan digital yang transparan dan dapat dilacak, setiap transaksi terekam dengan jelas, mengurangi celah untuk manipulasi keuangan. Sistem cashless membantu KSPPS BMT UGT Nusantara dalam meningkatkan kemampuan deteksi dan pencegahan terjadinya fraud. Algoritma machine learning yang diimplementasikan dalam sistem ini mampu mengidentifikasi pola transaksi yang mencurigakan dan memberikan peringatan dini kepada tim satuan pegendalian internal koperasi. Hal ini tidak hanya melindungi aset koperasi, tetapi juga meningkatkan kepercayaan anggota terhadap keamanan dana mereka.
Salah satu manfaat dari implementasi sistem cashless di KSPPS BMT UGT Nusantara adalah dampaknya terhadap struktur sosial dan budaya masyarakat setempat. Di beberapa daerah, terutama di pedesaan, transaksi tunai sering kali memiliki makna sosial dan kultural yang mendalam. Misalnya, dalam acara-acara adat seperti pernikahan, resepsi khitanan, pemberangkatan haji dan umrah dan ritual-ritual keagamaan lainnya, pemberian uang tunai masih dianggap sebagai bentuk penghormatan dan kedermawanan. KSPPS BMT UGT Nusantara telah menyadari hal ini dan berupaya untuk mengintegrasikan nilai-nilai lokal ke dalam sistem cashless mereka. Salah satu caranya adalah dengan memperkenalkan fitur "amplop digital cashless" yang memungkinkan anggota untuk memberikan sumbangan atau hadiah dalam bentuk digital namun tetap mempertahankan esensi tradisi pemberian.
Meski banyak manfaatnya, implementasi sistem cashless ini bukannya tanpa tantangan. Salah satu isu utama adalah kesenjangan digital di antara anggota koperasi. Sebab, tidak semua anggota, terutama yang berusia lanjut atau tinggal di daerah dengan infrastruktur digital terbatas, dapat dengan mudah beradaptasi dengan sistem digital yang baru ini. KSPPS BMT UGT Nusantara menyadari hal ini dan telah mengambil langkah-langkah untuk menjembatani kesenjangan tersebut, termasuk melalui program edukasi dan pendampingan intensif bagi anggota melalui program Jaring Aspirasi (JARAS) yang diadakan secara rutin setiap tahunnya.
Aspek syariah juga menjadi perhatian khusus dalam implementasi sistem cashless ini. KSPPS BMT UGT Nusantara telah memastikan, bahwa setiap fitur dan mekanisme transaksi sejalan dengan prinsip-prinsip keuangan syariah. Ini termasuk memastikan tidak adanya unsur riba, gharar, atau maysir dalam setiap transaksi digital. Di samping Pengawas dan Manager Koperasi juga telah mendapatkan sertifikasi dari Dewan Syariah Nasional Majelis Ulama Indonesia (DSN MUI) melalui pelatihan Dewan Pengawas Syariah, pengurus KSPPS BMT UGT Nusantara juga terus berkolaborasi dengan para ahli syariah dan ahli informasi dan teknologi (IT) guna memahami dan memberikan pengawasan secara mendalam, serta memastikan bahwa fitur baru yang diimplementasikan berikut sistem transaksi pembayaran digital yang dilakukan, telah sesuai dengan syariah dan prinsip-prinsip ekonomi dan keuangan Islam.
Di samping tantangan yang menghambat, namun juga terdapat peluang yang sangat besar. Misalnya, demi meningkatkan layanannya kepada anggota, KSPPS BMT UGT Nusantara dapat mengeksplorasi potensi teknologi kecerdasan buatan (AI) dan Internet of Things (IoT). Misalnya, penggunaan chatbot AI untuk layanan pelanggan 24/7, atau integrasi dengan perangkat IoT untuk membantu anggota dalam manajemen keuangan sehari-hari, sehingga anggota dapat mengakses informasi keuangannya dan mengelolanya melalui internet banking dan melakukan pindah buku kapan saja dan dimana saja, tanpa batas.
Sistem cashless juga telah membuka peluang bagi KSPPS BMT UGT Nusantara untuk berkolaborasi dengan berbagai pihak, termasuk fintech startups dan lembaga keuangan lainnya. Salah satu fintech yang telah bekerjasama dengan KSPPS BMT UGT Nusantara adalah e-maal dan LinkAja Syariah. Kolaborasi dengan kedua fintech ini tidak hanya memperluas jangkauan layanan koperasi, tetapi juga memungkinkan anggota untuk mengakses layanan keuangan yang lebih beragam dan menarik. Misalnya, anggota dapat melakukan transaksi di luar ekosistem koperasi, seperti tarik tunai di ATM Bank Himbara melalui LinkAja Syariah dan juga tarik tunai di seluruh gerai minimarket Toko Basmalah sambil belanja kebutuhan sehari-hari. Tentu hal ini dapat meningkatkan utilitas dan nilai dari akun digital keuangan mereka.
Selain itu, KSPPS BMT UGT Nusantara juga telah memanfaatkan data yang dihasilkan dari sistem cashless untuk mengembangkan produk dan layanan yang lebih personal dan sesuai dengan kebutuhan anggota. Analisis big data memungkinkan koperasi untuk memahami pola keuangan dan transaksi anggota dengan lebih baik dan menawarkan solusi keuangan dan transaksi yang tepat sasaran. Ini tidak hanya meningkatkan kepuasan anggota, tetapi juga efektivitas program-program koperasi.
Dari sisi pengembangan produk, sistem cashless memungkinkan KSPPS BMT UGT Nusantara untuk meluncurkan produk-produk pembiayaan inovatif yang sebelumnya sulit dilakukan dalam sistem konvensional, misalnya skema pembiayaan mikro berbasis skor kredit digital. Anggota dengan mudah mengajukan pembiayaan pada aplikasi Mobile UGT, mengisi form digital untuk menentukan jumlah pembiayaan yang diajukan, tujuan penggunaan dana, jangka waktu, hingga perkiraan angsuran yang akan dibayarkan. Selanjutnya, petugas koperasi dengan mudah memberikan keputusan pembiayaan dalam hitungan menit berdasarkan analisis data transaksi digital anggota. Ini tidak hanya mempercepat proses pembiayaan, tetapi juga membuka akses bagi anggota yang sebelumnya mungkin tidak memiliki rekam jejak kredit formal.
Ke depan, KSPPS BMT UGT Nusantara berencana untuk mengeksplorasi potensi teknologi blockchain dalam meningkatkan efisiensi dan transparansi operasionalnya. Teknologi ini diharapkan dapat membantu dalam menciptakan sistem pencatatan yang lebih aman dan tidak dapat dimanipulasi, serta memungkinkan pengembangan kontrak pintar (smart contracts) untuk berbagai produk keuangan syariah di era digital.
Dampak sosial dan ekonomi dari implementasi sistem cashless di koperasi juga patut dicatat. Dengan kemudahan transfer dana antar anggota, banyak yang melaporkan peningkatan dalam aktivitas gotong royong dan saling membantu di antara anggota koperasi. Misalnya, anggota yang mengalami kesulitan keuangan dapat dengan mudah menerima bantuan dari anggota lain tanpa perlu bertatap muka langsung. Ini memperkuat fungsi koperasi sebagai lembaga yang tidak hanya berorientasi pada profit, tetapi juga pada kesejahteraan sosial anggotanya.
Dalam konteks pengelolaan sosial untuk pengembangan komunitas anggota yang lebih luas, sistem cashless ternyata juga sangat memungkinkan bagi KSPPS BMT UGT Nusantara untuk lebih efektif dalam menjalankan program-program sosial untuk pemberdayaan ekonomi anggota. Misalnya, BMT UGT dapat meluncurkan fitur crowdfunding digital di UGT Mobile-nya yang memungkinkan anggota untuk mendukung proyek-proyek sosial dan bisnis di koperasi dan di komunitas mereka. Ini tidak hanya memperkuat ikatan sosial di antara anggota, tetapi juga mendorong pertumbuhan ekonomi lokal setempat.
Saat ini KSPPS BMT UGT Nusantara terus mengembangkan sistem cashless-nya. Beberapa fitur yang sedang dalam tahap pengembangan termasuk integrasi dengan platform e-commerce untuk memfasilitasi anggota yang ingin berjualan online yang oleh Ketua Pengurus sering disebut sebagai program unggulan, yaitu RUMAH BMT (Rekanan Usaha Mitra Syariah BMT), serta sistem credit scoring berbasis AI yang akan membantu koperasi dalam menilai kelayakan pembiayaan anggota secara lebih akurat, cepat dan efisien. Program RUMAH BMT yang dimaksud adalah untuk mengembangkan marketplace digital khusus untuk produk-produk UMKM anggota BMT UGT. Platform ini terintegrasi dengan sistem pembayaran cashless koperasi, sesuai saldo simpanan anggota, sehingga memungkinkan anggota untuk membeli dan menjual produk lokal dengan mudah. Inisiatif ini tidak hanya membantu anggota UMKM dalam memperluas pasar mereka, tetapi juga memperkuat ekosistem ekonomi di sekitar koperasi.
Salah satu aspek penting yang perlu disoroti dalam implementasi sistem cashless di KSPPS BMT UGT Nusantara adalah dampaknya terhadap pemberdayaan ekonomi perempuan. Banyak anggota perempuan, terutama ibu rumah tangga dan pengusaha mikro, melaporkan peningkatan signifikan dalam kemampuan mereka mengelola keuangan dan mengembangkan usaha berkat kemudahan dan fleksibilitas yang ditawarkan oleh sistem ini. Mereka dapat dengan mudah melakukan transaksi bisnis, menabung, dan bahkan mendapatkan akses ke pembiayaan mikro tanpa harus meninggalkan rumah atau toko mereka. Hal ini tidak hanya meningkatkan partisipasi ekonomi perempuan, tetapi juga berkontribusi pada kesetaraan gender dalam akses layanan keuangan.
Dari perspektif lingkungan, sistem cashless telah memberikan kontribusi positif terhadap upaya pengurangan penggunaan kertas dan transportasi fisik untuk keperluan transaksi keuangan. Ini sejalan dengan komitmen KSPPS BMT UGT Nusantara terhadap praktik bisnis yang berkelanjutan dan ramah lingkungan. Pengurangan penggunaan uang kertas dan kunjungan fisik ke kantor koperasi telah membantu mengurangi jejak karbon operasional koperasi.
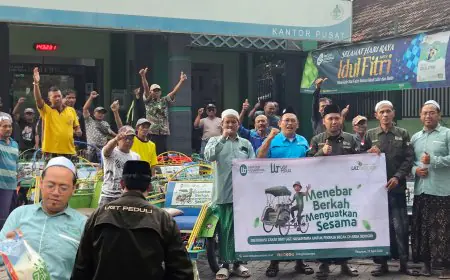
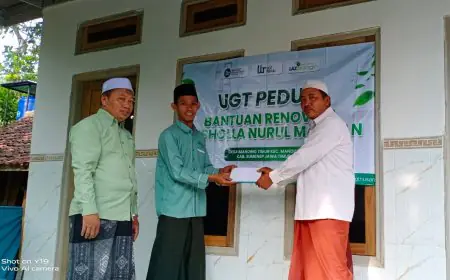
Dari perspektif pengembangan komunitas, sistem cashless telah memungkinkan KSPPS BMT UGT Nusantara untuk lebih efektif dalam menjalankan program-program tanggung jawab sosial perusahaan (CSR). Misalnya, koperasi telah meluncurkan program "zakat digital" yang memungkinkan anggota untuk membayar zakat mereka secara online melalui aplikasi Mobile UGT. Dana zakat ini kemudian disalurkan secara transparan melalui berbagai program UGT Peduli, sebagai bentuk pemberdayaan masyarakat yang juga dapat dipantau secara digital oleh anggota.
Dari sisi manajemen risiko, implementasi sistem cashless telah memungkinkan KSPPS BMT UGT Nusantara untuk mengembangkan model penilaian risiko yang lebih canggih. Dengan memanfaatkan data transaksi digital dan teknik analisis prediktif, koperasi dapat lebih akurat dalam menilai kelayakan kredit anggota dan mendeteksi potensi masalah keuangan sebelum menjadi serius. Hal ini tidak hanya meningkatkan kualitas portofolio pembiayaan koperasi, tetapi juga memungkinkan intervensi dini untuk membantu anggota yang mungkin menghadapi kesulitan keuangan.
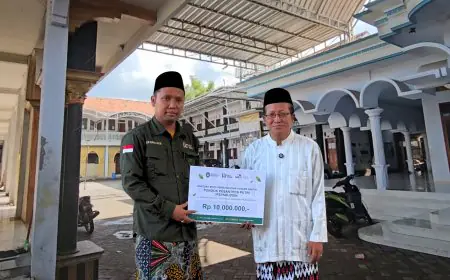
Dalam konteks kerjasama antar lembaga, sistem cashless KSPPS BMT UGT Nusantara telah membuka peluang untuk kolaborasi yang lebih luas dengan berbagai pihak. Pengurus telah menjalin kemitraan dengan berbagai lembaga pemerintah, organisasi non-profit, dan perusahaan swasta untuk memperluas jangkauan layanan mereka. Sebut saja misalnya, kerjasama BMT UGT Nusantara dengan Lembaga Amil Zakat Sidogiri, Lembaga Penyalur Dana Bergulir (LPDB), Pusat Investasi Pemerintah (PIP) dan Badan Pengeola Lingkungan Hidup (BPDLH) dimana pemerintah melalui kementerian koperasi dan kementerian keuangan ikut berkontribusi melakukan penyaluran dana yang bersumber dari pemerintah untuk disalurkan kepada anggota koperasi, baik melalui sistem cashless, maupun secara langsung, walaupun diharapkan dan diutamakan dengan sistem cahsless untuk meningkatkan efisiensi dan transparansi dalam distribusi penyaluran dana.
Cashless telah menjadi kebutuhan kita bersama. Transformasi digital yang dilakukan oleh KSPPS BMT UGT Nusantara melalui implementasi sistem cashless telah membawa perubahan mendasar dalam cara koperasi melayani anggotanya. Inisiatif ini tidak hanya meningkatkan efisiensi dan aksesibilitas layanan keuangan, tetapi juga memberdayakan anggota untuk berpartisipasi lebih aktif dalam ekonomi digital. Dengan terus berinovasi dan mempertahankan fokus pada prinsip-prinsip syariah dan pemberdayaan anggota, KSPPS BMT UGT Nusantara tidak hanya mentransformasi dirinya sendiri, tetapi juga berkontribusi pada evolusi sektor keuangan mikro syariah secara keseluruhan. Inisiatif ini menjadi contoh bagaimana lembaga keuangan mikro dapat memanfaatkan teknologi untuk menciptakan dampak positif yang lebih besar bagi masyarakat luas, sambil tetap mempertahankan nilai-nilai dan prinsip-prinsip syariah yang menjadi landasan operasionalnya.
Ala kulli hal, inisiatif KSPPS BMT UGT Nusantara dalam mengadopsi sistem cashless telah menjadi model bagi koperasi syariah lain di Indonesia. Keberhasilan implementasi ini telah menarik perhatian regulator dan pemangku kepentingan lainnya dalam industri keuangan mikro syariah. Beberapa koperasi syariah lain telah mulai mengadopsi model serupa, menciptakan efek riak yang positif dalam ekosistem keuangan mikro syariah di Indonesia.
Secara keseluruhan, implementasi sistem cashless oleh KSPPS BMT UGT Nusantara telah menjadi contoh sukses bagaimana lembaga keuangan mikro syariah dapat memanfaatkan teknologi untuk meningkatkan layanan, memperluas jangkauan, memberikan kemudahan, kecepatan, keamanan dana dan pada akhirnya berkontribusi pada pembangunan ekonomi yang inklusif dan berkelanjutan. Inisiatif ini tidak hanya mentransformasi cara berkoperasi, tetapi juga memberdayakan anggotanya untuk berpartisipasi lebih aktif dalam ekonomi digital, membuka jalan bagi masa depan keuangan mikro yang lebih dinamis dan responsif terhadap kebutuhan masyarakat. Amin.